Première précision : le bronze n’est pas un actif financier
Contrairement à l’or, à l’argent ou au cuivre, le bronze ne se négocie pas sur un marché organisé. C’est un alliage, composé principalement de cuivre (environ 85 à 90 %) et d’étain (10 à 12 % en général). Il n’existe ni cours de référence mondial, ni contrat à terme, ni ETF « bronze ».
Quand on parle d’investir dans le bronze, on parle en réalité de trois choses très différentes :
- l’exposition aux métaux qui le composent (cuivre et étain) ;
- les œuvres d’art en bronze (sculptures, fontes d’édition) ;
- les objets anciens en bronze (antiquités, monnaies, objets archéologiques).
Chacune a sa logique, ses risques et son public.
1. Investir via le cuivre et l’étain
Le cuivre est le plus accessible. Il est coté au LME et au COMEX, et on peut y accéder par des ETF, des ETC ou des actions de sociétés minières. Les arguments des partisans de cette thèse :
- la demande liée à la transition énergétique (véhicules électriques, réseaux, éolien, solaire, centres de données) ;
- des gisements qui s’épuisent, des teneurs en baisse et des projets miniers longs à ouvrir ;
- un rôle de baromètre de l’économie mondiale.
Contre-arguments : le cuivre est cyclique et très sensible à la conjoncture chinoise, qui pèse pour plus de la moitié de la demande mondiale. Il ne verse aucun revenu, et les ETC à terme subissent des coûts de roulement. Les actions minières ajoutent des risques politiques et opérationnels.
L’étain est un marché étroit, donc volatil. Il sert surtout aux soudures électroniques. L’offre est concentrée dans quelques pays (Chine, Indonésie, Myanmar, Pérou, RDC, etc.), et les perturbations locales provoquent des mouvements brusques. Les produits d’investissement accessibles aux particuliers sont rares. C’est un terrain plutôt réservé à des investisseurs avertis.
Détenir du bronze ou du cuivre physique (lingots, ferraille) n’a aucun intérêt pour un particulier : écarts de prix à l’achat et à la revente, encombrement, absence de marché liquide, difficultés de stockage.
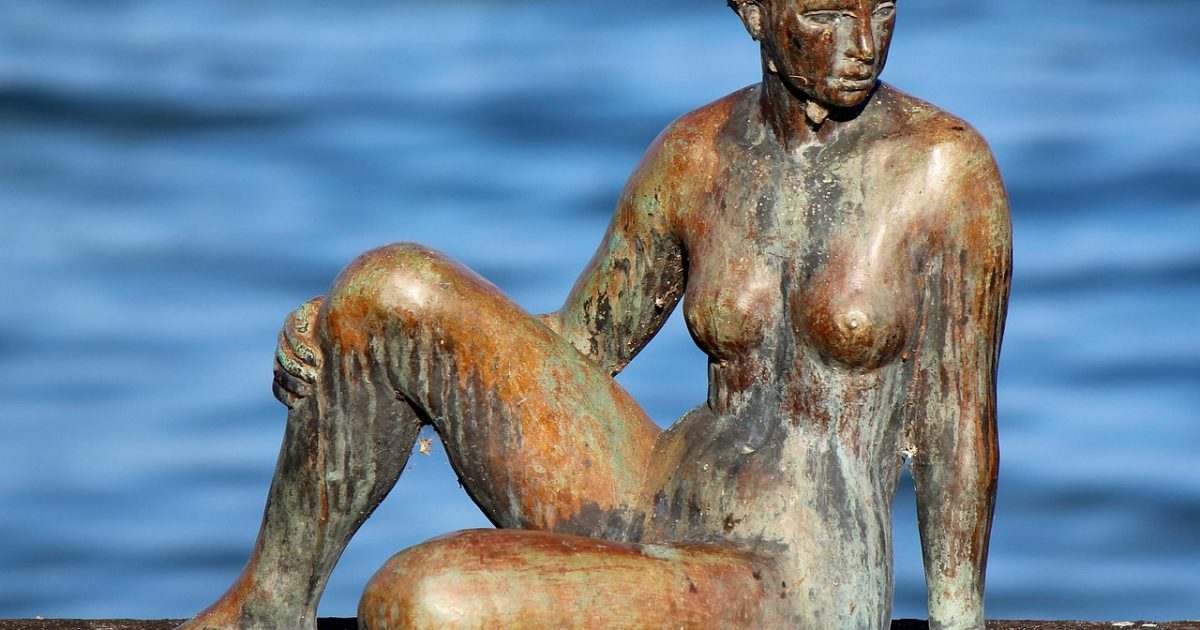
2. Investir dans les bronzes d’art
C’est le sens le plus courant de la question en France, et un marché à part entière, qui va des bronzes animaliers du XIXᵉ siècle (Barye, Bugatti, Pompon) aux grandes signatures du XXᵉ (Rodin, Giacometti, Maillol) et à l’art contemporain.
Ce qui fait la valeur d’un bronze :
- l’artiste et sa cote, qui compte plus que le matériau ;
- le tirage : un bronze n’est pas unique, car il est fondu à partir d’un modèle. Le nombre d’exemplaires, la numérotation et le statut (fonte du vivant de l’artiste, fonte posthume, édition autorisée) changent considérablement le prix ;
- la fonderie (Rudier, Susse, Barbedienne, Valsuani, etc.) et la qualité de la patine ;
- la provenance et l’état de conservation ;
- la présence de certificats, d’un catalogue raisonné ou d’une expertise reconnue.
Les atouts : un actif tangible, peu corrélé aux marchés financiers, et une dimension de plaisir (on peut vivre avec). Les signatures majeures ont montré une bonne résilience sur le long terme.
Les limites, à ne pas minimiser :
- Frais élevés : les maisons de ventes prélèvent des commissions importantes, souvent 20 à 30 % pour l’acheteur, plus des frais côté vendeur. Il faut une forte plus-value pour simplement rentrer dans ses frais.
- Illiquidité : vendre peut prendre des mois, avec un prix incertain.
- Risque de faux et de surmoulages : le marché est connu pour les copies et les tirages non autorisés. Une mauvaise authentification peut réduire la valeur à presque rien.
- Opacité des prix : pas de cotation continue, des estimations subjectives.
- Coûts annexes : assurance, transport, restauration, entretien.
- Concentration : une seule œuvre représente un pari sur un nom, un tirage, une mode.
Fiscalité en France (à vérifier, car elle évolue) : à la vente d’un objet d’art, deux régimes existent généralement : une taxe forfaitaire (de l’ordre de 6,5 % du prix de cession, CRDS comprise) ou le régime des plus-values avec abattement pour durée de détention, qui mène à une exonération après une longue période (de l’ordre de 22 ans). Le droit de suite s’applique à la revente d’œuvres d’artistes vivants ou décédés depuis moins de 70 ans. Un conseiller fiscal ou un notaire pourra préciser votre situation.
3. Les bronzes anciens et objets de collection
Bronzes antiques, objets archéologiques, monnaies romaines ou grecques : c’est un marché de spécialistes. Il exige une expertise pointue, un contrôle strict de la provenance légale (le commerce d’antiquités est réglementé et le pillage archéologique est un vrai sujet) et une bonne connaissance des faux. Pour un débutant, le risque d’erreur est élevé.
Alors, faut-il investir dans le bronze ?
Comme placement principal ou stratégie patrimoniale : non, en général. Le bronze en tant que tel n’offre ni rendement, ni liquidité, ni transparence de prix. Les frais et les risques d’authenticité pèsent lourd, et il existe des alternatives plus simples pour diversifier.
Selon votre profil :
- Vous voulez miser sur la demande de métaux industriels : regardez le cuivre via des produits cotés et diversifiés, avec une part limitée du portefeuille et un horizon long. Laissez l’étain aux profils très avertis.
- Vous aimez l’art et avez un budget dédié : un bronze d’art peut avoir du sens, à condition de l’acheter d’abord pour le plaisir, de viser un artiste établi, d’exiger des garanties d’authenticité et d’accepter de ne pas revendre avant de longues années.
- Vous cherchez une valeur refuge : l’or physique ou d’autres actifs liquides sont plus adaptés.
Check-list avant d’acheter un bronze d’art
- Se faire accompagner par un expert indépendant et acheter auprès de galeries ou maisons de ventes réputées.
- Vérifier le statut du tirage, la fonderie, les numéros et la provenance.
- Obtenir une facture détaillée et un certificat.
- Calculer le coût total : commissions, taxes, assurance, transport.
- Ne pas y consacrer plus d’une petite fraction de son patrimoine.
- Prévoir un horizon de détention long.